
GoBD‑konforme Software: Diese Anforderungen muss sie 2026 erfüllen
Ja, Software kann GoBD‑konform sein, wenn sie Unveränderbarkeit, lückenlose Protokollierung und maschinenlesbare Exporte gewährleistet. Seit dem BMF‑Schreiben vom 14. Juli 2025 gelten zusätzlich klare Regeln für strukturierte E‑Rechnungen. Wer jetzt eine Lösung auswählt oder prüft, findet weiter unten eine Checkliste für den praktischen Einsatz.
Kurz gesagt:
- Nur Software, die Unveränderbarkeit, lückenlose Protokollierung und maschinenlesbare Exporte gewährleistet, erfüllt die GoBD-Anforderungen auch bei den neuen Vorgaben für strukturierte E-Rechnungen.
- Seit dem 14. Juli 2025 müssen empfangene strukturierte E-Rechnungen im Originalformat archiviert werden, wobei PDFs nur bei zusätzlicher steuerlich relevanter Information notwendig sind.
- Software muss technisch in der Lage sein, maschinelle Auswertungen zu ermöglichen, um den Zugriff durch die Finanzbehörden im Rahmen des mittelbaren Datenzugriffs zu gewährleisten.
- Bei der Auswahl sollte man besonders auf Funktionen wie Festschreibung, sichere Archivierung, Schnittstellen, Verfahrensdokumentation und Hosting in Deutschland oder der EU achten.
- Eine offizielle Zertifizierung gibt es nicht, stattdessen sind Prüfberichte und die nachvollziehbare Verfahrensdokumentation entscheidend für die GoBD-Konformität.
Was die GoBD in Deutschland verlangen
Die GoBD, also die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form, regeln, wie Unternehmen ihre steuerlich relevanten Daten führen und archivieren müssen. Rechtlich verankert sind sie in den §§ 146 und 147 der Abgabenordnung sowie in § 257 HGB, konkretisiert durch das BMF‑Schreiben, das zuletzt am 14. Juli 2025 geändert wurde. Betroffen sind längst nicht nur klassische Buchhaltungsprogramme.
Wer mit einem DV‑gestützten System arbeitet, das steuerrelevante Daten erzeugt, verändert oder speichert, fällt unter die GoBD. Das betrifft:
- Buchhaltungs‑ und ERP‑Software
- Dokumentenmanagementsysteme (DMS)
- Kassensysteme und Faktura‑Programme
- Zeiterfassung mit steuerrelevanten Auswertungen
Die Grundsätze gelten unabhängig davon, ob die Software lokal läuft oder in der Cloud gehostet wird, wie das BMF in seinem Anwendungsleitfaden klarstellt. Für Unternehmer bedeutet das: Die Wahl der Software ist keine reine IT‑Entscheidung, sondern eine steuerliche.
Wichtige GoBD‑Anforderungen und die 2025‑Änderung zur E‑Rechnung
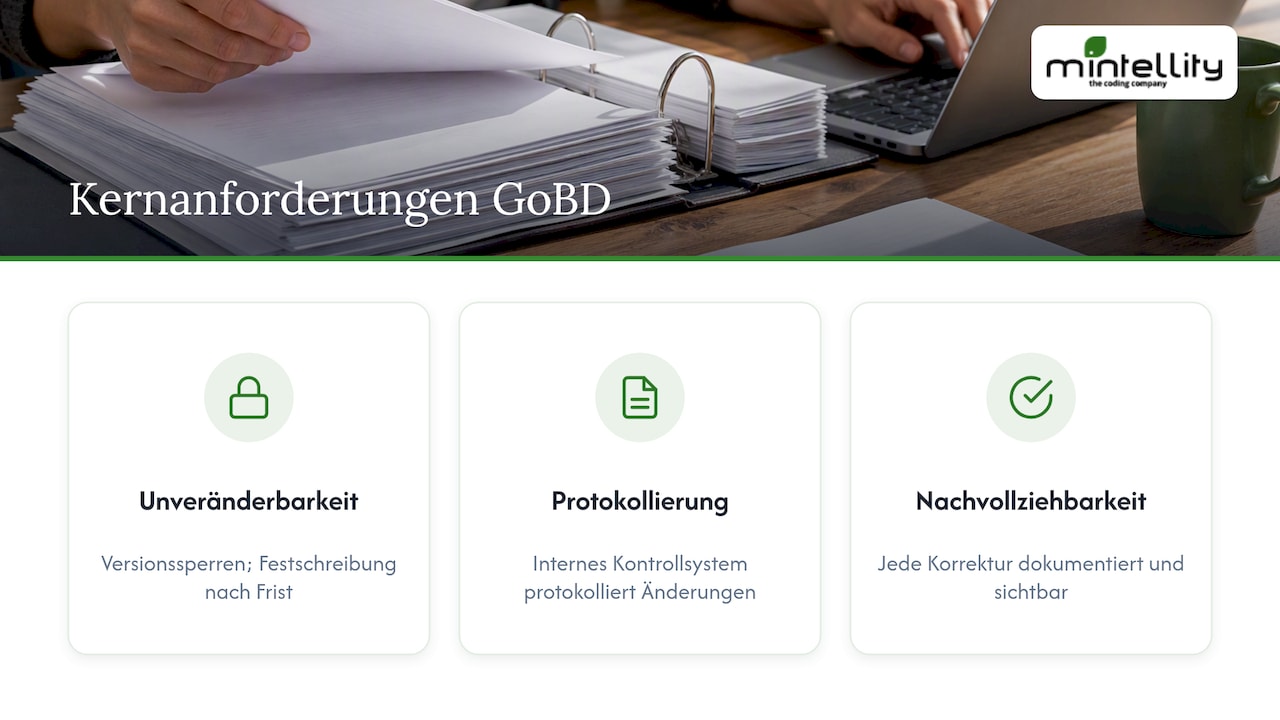
Drei Anforderungen bilden das Rückgrat jeder GoBD‑Prüfung: Unveränderbarkeit, Protokollierung und Nachvollziehbarkeit. Einmal erfasste Buchungssätze dürfen nicht mehr klammheimlich verändert werden, jede spätere Korrektur muss dokumentiert und im System sichtbar bleiben. Technisch heißt das: Versionssperren, Festschreibung nach Ablauf der Bearbeitungsfrist und ein internes Kontrollsystem, das Änderungen protokolliert.
Das BMF‑Schreiben vom 14. Juli 2025 legt fest, dass empfangene strukturierte E‑Rechnungen im empfangenen Format, etwa als XML, aufzubewahren sind. Das bedeutet konkret: Eine hybride Rechnung mit PDF‑Anteil muss nur dann zusätzlich als PDF archiviert werden, wenn dieser Teil steuerlich relevante Zusatzinformationen enthält, die im strukturierten Datensatz fehlen. Für viele Unternehmen bedeutet das eine Umstellung der Archivierungsprozesse, denn PDF‑Ablagen allein reichen für strukturierte E‑Rechnungen nicht mehr aus.
Ein weiterer Punkt betrifft den Datenzugriff. Finanzbehörden können den sogenannten mittelbaren Datenzugriff, kurz Z2, verlangen: Der Steuerpflichtige muss dann Auswertungen maschinell liefern oder einem Dritten die entsprechende Auswertung ermöglichen, wie die NWB‑Datenbank zur GoBD‑Änderung erläutert. Software, die keine strukturierten, maschinenlesbaren Exporte anbietet, wird hier schnell zum Risiko, unabhängig davon, wie gut sie im Tagesgeschäft funktioniert.
Welche technischen Funktionen GoBD-konforme Software liefern muss
Für Entscheider, die eine Ausschreibung vorbereiten oder ein bestehendes System prüfen, lohnt sich ein Blick auf fünf konkrete Funktionsbereiche:
- Festschreibung und Audit‑Logs: Buchungen werden nach einem definierten Zeitraum gesperrt, jede Änderung wird mit Zeitstempel und Benutzer protokolliert.
- Archivierung strukturierter Rechnungsdaten: Formate wie ZUGFeRD, Factur‑X oder reines XML müssen unverändert importiert und gespeichert werden können.
- Maschinenlesbare Exporte und Schnittstellen: APIs oder Exportfunktionen müssen eine Z2‑Auswertung durch die Finanzbehörde technisch ermöglichen.
- Sicherheit und Hosting: Verschlüsselung, rollenbasierte Zugriffskonzepte und ein Hosting‑Standort in Deutschland oder der EU schaffen zusätzliches Vertrauen.
- Verfahrensdokumentation: Eine schriftliche Beschreibung, wie die Software Daten erfasst, verarbeitet und archiviert, gehört zur Grundausstattung.
Bemerkenswert ist eine Ausnahme aus der Praxis: Bei Einsatz von Fakturierungsprogrammen kann auf eine bildhafte Kopie der Ausgangsrechnung verzichtet werden, sofern ein inhaltlich identisches Mehrstück erzeugt werden kann, wie das Bayerische Landesamt für Steuern in seinem Merkblatt zur GoBD‑Änderung festhält. Das erleichtert vielen kleinen Betrieben den Alltag erheblich.
Profi-Tipp: Lassen Sie sich vom Anbieter ein Testexemplar der Verfahrensdokumentation zeigen, bevor Sie unterschreiben. Fehlt sie komplett, ist das ein Warnsignal, egal wie überzeugend die Software sonst wirkt.
Auswahlkriterien und praktische Checkliste für die Einführung
Bei der Softwareauswahl lohnt sich eine strukturierte Herangehensweise, denn nachträgliche Korrekturen sind aufwendig und teuer. Diese Fragen sollten Sie jedem Anbieter stellen:
- Welche Exportformate werden unterstützt, und lassen sich diese für eine Z2‑Auswertung nutzen?
- Wie läuft die Archivierung technisch ab, und wer haftet bei Datenverlust?
- Welche Verfahrensdokumentation liegt bereits vor, und wird sie bei Updates gepflegt?
- Wo werden die Daten gehostet, und welche Update‑Prozesse gibt es?
Der Einführungsprozess selbst folgt idealerweise einem festen Ablauf: Pilotphase mit begrenztem Datenbestand, anschließende Datenmigration, Verifikation durch den Steuerberater und erst danach der produktive Betrieb.
| Phase | Verantwortlich | Kernaufgabe |
|---|---|---|
| Pilot | IT und Buchhaltung | Testlauf mit realen Belegen |
| Migration | IT | Übernahme bestehender Archivdaten |
| Verifikation | Steuerberater | Prüfung auf GoBD‑Konformität |
| Betrieb | Buchhaltung | Laufende Kontrolle und Protokollpflege |
Umsetzung, Betrieb und Wartung: Warum laufende Anpassung zählt
GoBD‑Konformität ist kein Zustand, den man einmal erreicht und dann abhakt. Die Änderung vom Juli 2025 zeigt das deutlich: Wer seine Archivierungslogik nicht anpasst, verliert die Konformität, obwohl die Software vor einem Jahr noch einwandfrei lief. Genau hier zeigt sich, warum Wartung und Änderungsmanagement zur Pflichtübung werden.
Unternehmen sollten regelmäßig prüfen, ob ihre Systeme die maschinelle Auswertbarkeit strukturierter Daten weiterhin gewährleisten und ob die Verfahrensdokumentation noch dem aktuellen Stand entspricht, wie der KMLZ‑Umsatzsteuer‑Newsletter zur E‑Rechnungseinführung empfiehlt. Das betrifft besonders Betriebe mit gewachsenen, individuellen Systemlandschaften.
- Release‑Management sichert, dass Export‑ und Archivfunktionen nach jedem Update funktionsfähig bleiben.
- Maßgeschneiderte Lösungen lassen sich gezielt an neue gesetzliche Vorgaben anpassen, ohne auf einen Anbieter‑Zeitplan warten zu müssen.
- Ein fester Wartungsvertrag mit klaren Reaktionszeiten reduziert das Risiko, eine Gesetzesänderung zu verpassen.
Profi-Tipp: Planen Sie mindestens einmal jährlich einen gemeinsamen Termin mit IT und Steuerberater ein, um die Verfahrensdokumentation gegen den aktuellen Rechtsstand zu prüfen.
Die fortlaufende Pflege ist ein wichtiger Bestandteil jeder Softwarepartnerschaft, gerade wenn individuelle Schnittstellen oder besondere Exportformate im Spiel sind.
Aktuelle Zertifizierungen und offizielle Prüfverfahren für GoBD-konforme Software
Eine einheitliche, staatlich vergebene GoBD‑Zertifizierung für Software gibt es in Deutschland nicht, wie der Anwendungsleitfaden des BMF klarstellt. Das überrascht viele Unternehmer, die auf der Suche nach einem offiziellen Siegel sind. Stattdessen greifen Anbieter auf Prüfberichte, Testate von Wirtschaftsprüfern oder Gutachten spezialisierter Kanzleien zurück, um die Konformität ihrer Software zu belegen.
Sinnvoller ist es, sich das zugrunde liegende Prüfdokument zeigen zu lassen und zu klären, wer es erstellt hat und wie aktuell es ist. Ein Testat aus dem Jahr 2019 sagt wenig über die Konformität mit den Regeln von 2025 aus.
In der Praxis verlassen sich Betriebsprüfer stärker auf die Verfahrensdokumentation als auf ein Zertifikat des Softwareanbieters, wie der GoBD‑Leitfaden in Version 4.3 betont. Softwarefunktionen allein genügen ohne dokumentierte Prozesse nicht: Die beste Festschreibungslogik nützt wenig, wenn niemand im Unternehmen erklären kann, wie sie funktioniert und warum sie genau so eingerichtet wurde. Wer also nach einem Zertifikat sucht, sollte die Suche um eine gründliche Prüfung der eigenen Dokumentation ergänzen.
Konkrete Beispiele und Fallstudien zu GoBD-konformer Software im Einsatz
Wie GoBD‑Anforderungen im Alltag aussehen, zeigt sich oft erst an konkreten Belegarten. Ein Beispiel aus dem Veranstaltungsbereich: Bei der Abrechnung über Bon‑Systeme im Getränkeverkauf braucht es klar nachvollziehbare Belegdaten, damit spätere Prüfungen lückenlos möglich sind, wie ein Praxisbeitrag zur Anfrage eines buchfertigen Bon‑Systems beschreibt. Auch wenn es sich dabei nicht um klassische Buchhaltungssoftware handelt, gilt dasselbe Prinzip: Jeder Beleg muss unveränderbar und nachvollziehbar gespeichert werden.
Ein weiteres Praxisfeld ist das Dokumentenmanagement in technischen Projekten. Governance‑Strukturen für Planungsdaten, wie sie in einem Beitrag zum Dokumentenmanagement in der Bauplanung beschrieben werden, zeigen Parallelen zur GoBD‑Verfahrensdokumentation: Ohne klare Regeln, wer welche Version wann ändern darf, entsteht schnell Chaos, das sich bei einer Prüfung rächt.
Für Unternehmen mit gewachsenen IT‑Landschaften zeigt sich häufig ein wiederkehrendes Muster: Eine Kombination aus etablierter Standardsoftware und gezielten Anpassungen, etwa für Exportmodule oder Schnittstellen zu Altsystemen, erweist sich oft als praktikabler Weg, wie der KMLZ‑Newsletter zu den Folgen der E‑Rechnungspflicht feststellt. In anderen Fällen, etwa bei sehr spezifischen Branchenprozessen oder komplexen Datenmigrationen aus Legacy‑Systemen, liefert eine individuell entwickelte Lösung die tragfähigere Basis für dauerhafte Konformität.
Autor‑Perspektive: Praktische Bewertung für deutsche KMU
Aus unserer Sicht zählt bei der Softwareauswahl vor allem eines: Nachvollziehbarkeit schlägt Funktionsvielfalt. Ein System mit zehn Zusatzfunktionen, aber lückenhafter Protokollierung, ist riskanter als ein schlankes Tool mit sauberer Dokumentation. Das Prüfungsrisiko rechtfertigt fast immer die Investition in eine passende Lösung, gerade wenn Individualentwicklung komplexe Altsysteme oder besondere Formate abdecken muss.
— Mintellity
Kurzvorstellung: Wie Mintellity bei GoBD‑konformer Software unterstützen kann
Wenn Standardlösungen an gewachsene Prozesse, Altsysteme oder besondere Belegformate nicht mehr herankommen, kann individuelle Software entwickelt werden, die genau auf die jeweilige Struktur zugeschnitten ist, statt Anwender an fremde Abläufe anzupassen.
Das lohnt sich besonders in diesen Fällen:
- Ihr aktuelles System kann keine strukturierten E‑Rechnungen im geforderten Format archivieren.
- Sie benötigen eine Schnittstelle zwischen Buchhaltung, DMS und Faktura, die es am Markt so nicht fertig gibt.
- Ihre Verfahrensdokumentation hinkt der tatsächlichen Systemlandschaft hinterher.
Unsere Leistungen reichen von der individuellen Softwareentwicklung über die Softwaremodernisierung bestehender Archive bis zur laufenden Wartung und zum Support, damit Ihre Lösung auch bei der nächsten Gesetzesänderung mitzieht. Vereinbaren Sie ein unverbindliches Gespräch, in dem wir Ihre Anforderungen gemeinsam durchgehen.
Nützliche Primärquellen und Prüf‑Downloads
Für die eigene Prüfung empfehlen sich das BMF‑Schreiben zur GoBD vom 14. Juli 2025 sowie die §§ 146 und 147 AO und § 257 HGB als ergänzende Rechtsgrundlagen.
Quellen
FAQ
Welche Software ist GoBD‑konform?
Eine Software gilt als GoBD‑konform, wenn sie Unveränderbarkeit, lückenlose Protokollierung und maschinenlesbare Exportfunktionen bietet und eine passende Verfahrensdokumentation vorliegt. Ein pauschales Gütesiegel gibt es dafür nicht, entscheidend ist die konkrete technische Umsetzung im jeweiligen Unternehmen.
Ab wann ist die GoBD verpflichtend?
Die GoBD gelten bereits seit ihrer ursprünglichen Einführung für alle Steuerpflichtigen mit DV‑gestützter Buchführung, unabhängig von Unternehmensgröße oder Branche. Seit dem BMF‑Schreiben vom 14. Juli 2025 gelten zusätzliche Klarstellungen zur Aufbewahrung strukturierter E‑Rechnungen.
Welche Software für doppelte Buchführung?
Für die doppelte Buchführung eignet sich jede Buchhaltungssoftware, die parallel die GoBD‑Anforderungen an Festschreibung, Protokollierung und Archivierung strukturierter Belege erfüllt. Bei individuellen Prozessen oder speziellen Schnittstellen kann eine maßgeschneiderte Erweiterung der Standardlösung sinnvoller sein als ein komplett neues System.
Gibt es eine GoBD‑Zertifizierung?
Eine offizielle, staatlich vergebene GoBD‑Zertifizierung existiert in Deutschland nicht. Anbieter belegen ihre Konformität stattdessen über Prüfberichte, Testate von Wirtschaftsprüfern oder Gutachten, die Sie sich vor dem Kauf zeigen lassen sollten.